京东科技(原京东数科)的一则减资消息引发市场关注。天眼查信息显示,其注册资本由约亿元减少至约亿元,减资规模达3.7亿元。与此刘强东在京东科技的直接持股比例仅为14.1%左右,远未达到绝对控股线。这一持股比例与“控股权”之间似乎存在一道难以逾越的鸿沟,然而刘强东却依然牢牢掌握着公司的实际控制权。这背后究竟隐藏着怎样的公司治理设计?
要理解这一问题,首先需要区分“股权”与“控制权”这两个概念。持股比例代表了股东对公司剩余利益的索取权,而控制权则是指实际支配公司行为的能力。在现代公司治理中,通过协议安排、投票权委托、一致行动人、多层股权架构以及公司章程的特殊设计,创始人完全可以在较低持股比例下实现对公司的高度控制。
根据公开信息,京东科技采取了多种方式确保刘强东的控制地位。其一,刘强东通过宿迁聚合数字企业管理有限公司等实体间接持有京东科技股份,并担任董事长,对公司战略方向拥有决定权。其二,京东科技存在AB股架构(同股不同权)的可能性。尽管京东科技并非上市公司,但作为有限责任公司,其可以通过公司章程约定不同股权对应不同投票权。类似于京东集团在美国上市时采用的AB股制度,刘强东持有的B类股每股拥有20票投票权,而A类股每股仅1票。这种设计使得刘强东即便持股较少,也能在股东表决中占据绝对优势。其三,刘强东可能与其他股东签署了一致行动人协议,或通过投票权委托的方式,将其他分散股东的投票权集中到自己手中,从而在股东会上形成稳定的多数投票权。其四,董事会层面的控制至关重要。京东科技的董事会很可能由刘强东及其提名的董事占据多数席位,使得公司的日常经营决策和重大事项均能按他的意志推进。
减资本身也可能与控制权强化存在关联。减资3.7亿元通常意味着部分股东退出或减少出资,这可能是京东科技根据战略调整而进行的股权重构。一方面,减资可以优化资本结构,提高资金使用效率;另一方面,如果减资是面向某些特定股东进行,可能会改变现有股东的持股比例,从而使控制权更加集中或稳定。比如,若减资方为非核心股东,那么刘强东间接控制的实体在总股本中的占比反而会提升。因此,表面上的减法,实质上可能是控制权的加法。
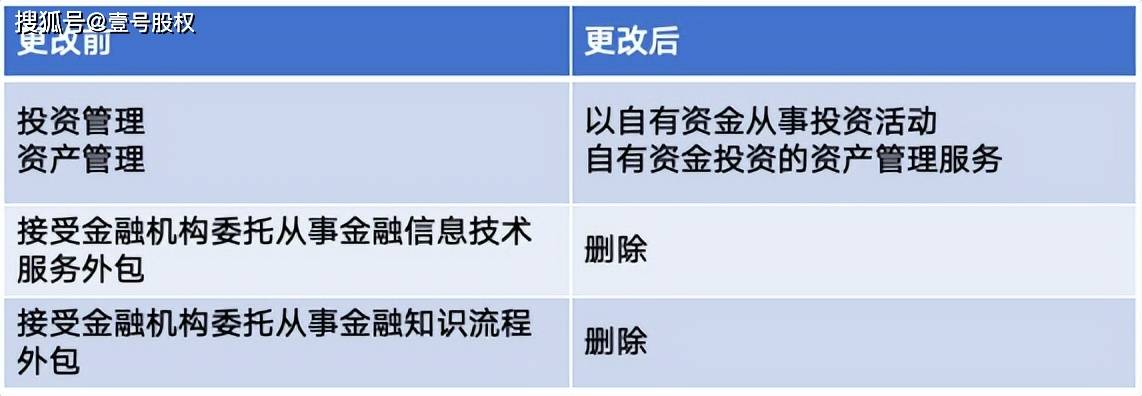
值得注意的是,京东科技的经营范围中包括“接受金融机构委托从事金融知识流程外包”。这一业务属于金融信息服务领域,通常不涉及持牌金融业务,但服务的客户主要是金融机构。京东科技依托京东集团生态,积累了庞大的用户数据和科技能力,能够为银行、保险、基金等金融机构提供包括用户运营、风险建模、流程优化在内的知识流程外包服务。由于此类业务与金融数据、金融安全紧密相关,监管往往要求公司拥有清晰的治理结构和稳定的控制人,以便于风险管理和责任追溯。监管也倾向于其实控人具备较强的行业经验和战略定力,能够保障公司长期稳健经营。因此,刘强东作为创始人,其掌握控制权从监管角度看未必是不利的。坚实的控制权有助于防止公司因股权分散而被短期资本绑架,确保金融科技业务合规、审慎地推进。
刘强东仅持股14.1%却能掌握京东科技的控股权,并非意外,而是通过多层次的公司治理机制实现的。从AB股架构到一致行动协议,从董事会席位控制到减资背后可能的股权调整,这一整套安排使得创始人在分享经济利益的维持了对公司的绝对话语权。而对于经营“接受金融机构委托从事金融知识流程外包”这类金融相关业务的企业,稳定的控制权更是公司长期价值与合规运营的重要保障。这一案例也再次证明,在大股东时代之后,创始人控制权制度已成为科技创新企业管理实践中的一大趋势。