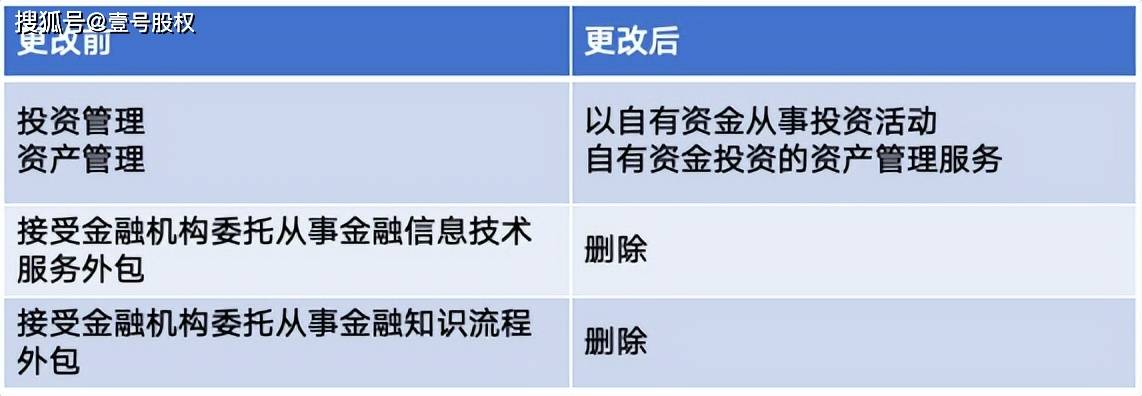
随着社会信用体系的不断完善和消费金融的深入发展,信用免押租车作为一种新兴的汽车租赁模式,正逐渐改变传统租车依赖押金的业务形态。在这一模式下,租车平台或第三方服务商接受金融机构委托,从事金融知识流程外包服务,通过信用评估手段替代传统押金,为用户提供更为便捷的租车体验。本文将系统梳理信用免押租车的完整业务流程,并探讨其中涉及的金融知识流程外包环节。
一、信用免押租车的基本概念
信用免押租车是指用户无需缴纳传统的租车押金,而是通过其个人信用评分、芝麻信用分、银行征信记录或其他第三方信用评估结果,获得租车资格的一种服务模式。该模式的核心在于将信用作为履约担保,降低用户的资金占用成本,同时提升租赁企业的获客能力和运营效率。在此过程中,金融机构(如银行、消费金融公司、信托公司等)往往作为信用风险的最终承担方或资金提供方,而租车平台则承担渠道引流、车辆管理和客户服务等职能。
二、信用免押租车业务流程
- 用户准入与身份核验
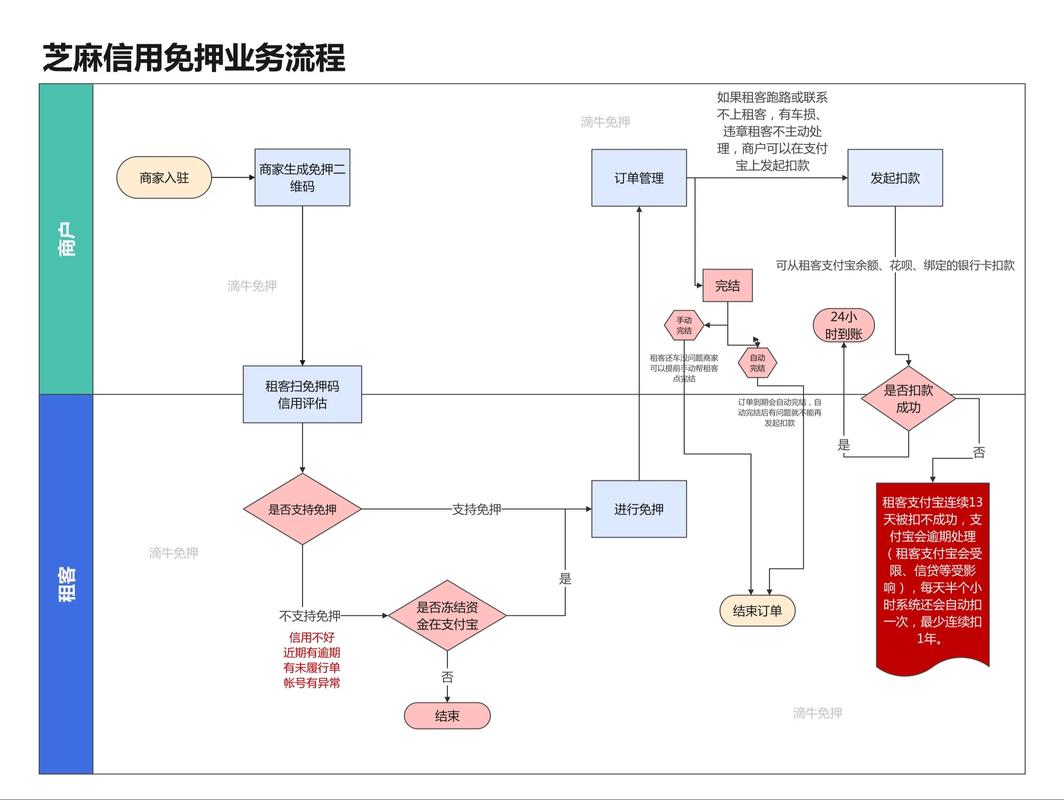
用户通过租车App或小程序提交租车申请,首先需完成实名认证,包括身份证信息上传、人脸识别活体检测等。系统引导用户授权查询其信用数据,如芝麻信用、微信支付分、央行征信报告或其他合规信用评分。该环节中,金融机构委托的金融知识流程外包服务商负责对接多个信用数据源,并对用户资料进行初步筛选和反欺诈校验。
- 信用评估与免押额度测算
在获取用户授权后,系统基于金融机构提供的信用评估模型,结合用户的信用历史、履约记录、消费行为、社交关系等多维度数据,计算出信用评分和对应的免押额度。部分平台采用“先享后付”模式,即由金融机构先行垫付押金或预授权额度,用户按期归还车辆后自动解除。此环节是金融知识流程外包的核心内容之一,外包服务商通常负责模型运维、数据清洗、评分计算和风险定价。
- 免押租车订单生成与预授权
信用评估通过后,租车平台生成免押订单,并向用户展示可租车型、租期、租金及免押额度。用户确认订单后,金融机构或外包服务商通过支付通道向用户发起一笔预授权(通常为免押额度的象征性冻结),以确保用户在出现违章、车损或逾期时能够扣款。预授权操作需严格遵守央行和银联的相关规定,外包服务商需具备相应的支付业务资质或与持牌机构合作。
- 车辆交付与合同签署
用户到达门店或通过上门送车方式取车。工作人员核验用户身份和信用状态后,双方在线签署电子租赁合同,明确租金、免押条款、违章处理规则及违约赔偿责任。合同一般由租车平台提供,但金融机构作为资金方可能要求嵌入其委托外包服务商设计的风险告知书和授权扣款协议。
- 用车期间的风险监控与还款管理
用户用车期间,外包服务商通过GPS定位、车辆状态监测和订单跟踪持续评估风险。若用户出现异常行为(如超出约定区域、长时间未归还等),系统自动触发预警并通知金融机构。用车结束后,用户归还车辆,系统自动结算租金,并依据实际车况判断是否产生车损费用。若产生额外费用,金融机构将根据授权划扣用户绑定的支付账户。若用户按期守约,预授权额度解除,信用记录更新,进一步提升其免押额度。
- 违约处理与信用惩戒
如用户发生逾期、逃避车损赔偿或违章未处理等违约行为,金融机构委托的外包服务商将按约定执行扣款、追偿甚至上报征信。租车平台可依据合同限制其再次使用免押服务。该环节体现了金融知识流程外包在贷后管理和不良资产处置中的重要作用,通常要求外包机构具备催收、法诉支持及征信对接能力。
三、金融知识流程外包在信用免押租车中的角色
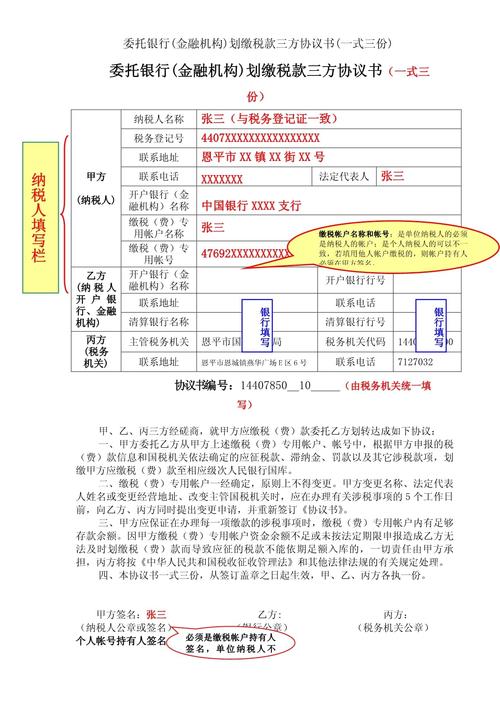
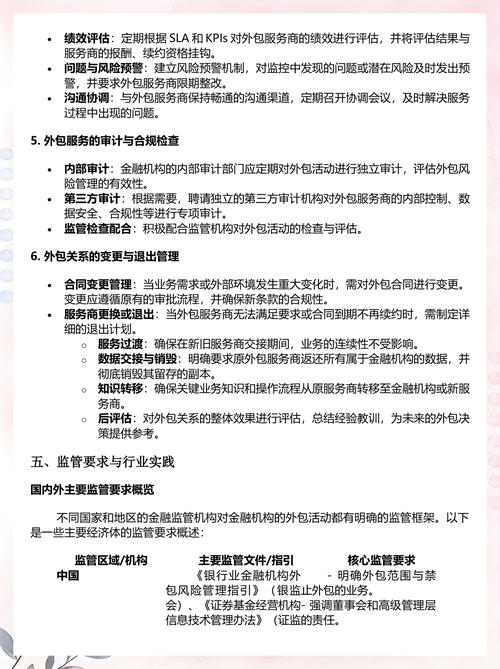
接受金融机构委托从事金融知识流程外包,是指外包服务商在金融机构的授权范围内,承担金融业务流程中的非核心但专业性较强的环节,例如信用数据采集、风险评估、反欺诈验证、预授权管理、还款提醒和违约追偿等。根据《互联网金融贷后催收业务指引》和《金融外包服务管理办法》等相关规定,外包机构不得接触金融机构的核心业务数据,不得以金融机构名义开展营销,且必须保障数据安全和客户隐私。
在信用免押租车场景中,金融知识流程外包的主要价值在于:
- 降低金融机构的运营成本,使其无需自建租车场景团队;
- 提升信用评估和风险控制的专业化水平;
- 加快免押服务的响应速度,改善用户体验;
- 帮助租车平台满足合规要求,转嫁信用风险。
四、合规要点与发展趋势
信用免押租车业务涉及信用信息采集、预授权支付、合同签署、个人信息保护等多个合规敏感环节。金融机构及外包服务商需重点关注以下方面:
第一,必须取得用户明确授权后方可查询和使用信用数据,遵循“最小必要”原则,避免过度收集。
第二,预授权与扣款操作应严格遵守支付监管规定,不得超过合同约定范围,并保留交易凭证。
第三,外包服务商不得将信用数据用于约定之外的用途,不得擅自转委托,应定期接受金融机构的审计和风险排查。
第四,在用户违约时,应依法合规开展催收,禁止暴力、恐吓、骚扰等不当行为,并按规定报送征信信息。
随着隐私计算、区块链和人工智能技术的应用,信用免押租车流程将更加自动化和安全化。金融知识流程外包也将从简单的人力密集型服务向技术密集型服务转型,为更多消费场景提供嵌入式信用解决方案。一方面,这将推动租车行业向“信用+租赁”模式全面升级;另一方面,也对监管协同、标准制定和消费者权益保护提出了更高要求。
五、
信用免押租车业务流程的顺利进行,离不开金融机构与专业外包服务商的紧密协作。接受金融机构委托从事金融知识流程外包,既提升了信用免押服务的效率与覆盖面,也强化了风险的隔离与管控。对于从业机构而言,唯有坚守合规底线、保障用户信息安全、持续优化风控模型,才能在日益激烈的市场竞争中赢得信任,实现可持续发展。