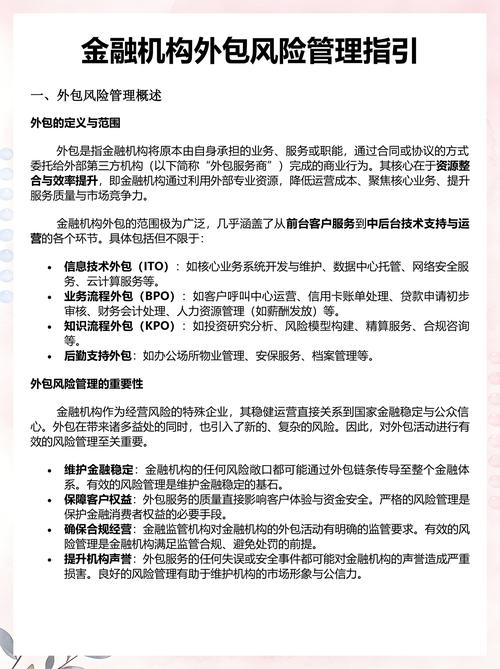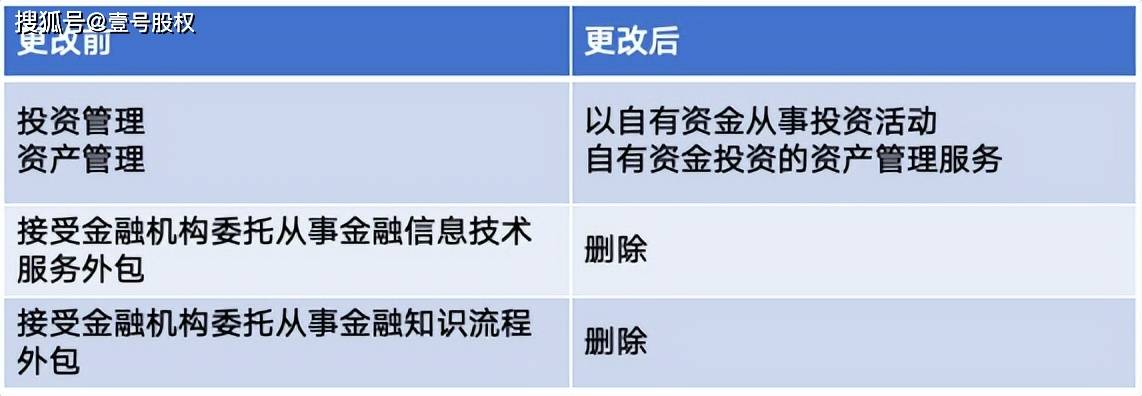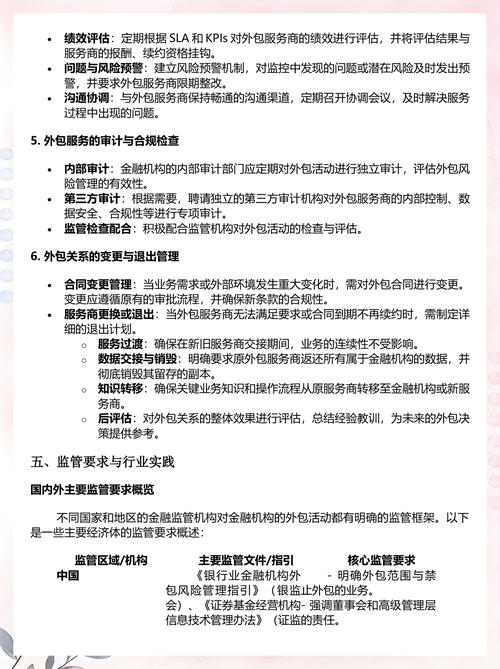
在金融行业数字化转型与精细化分工的浪潮下,金融服务外包已成为机构降本增效、聚焦核心竞争力的重要战略选择。其中,金融知识流程外包(Knowledge Process Outsourcing,简称KPO)作为高附加值外包形态,正受到越来越多金融机构的青睐。本文将围绕“接受金融机构委托从事金融知识流程外包”这一核心场景,进行系统介绍。
一、什么是金融知识流程外包(KPO)?
金融知识流程外包,是指金融机构将需要专业知识、分析判断和决策支持的业务流程,委托给外部专业服务商完成。与传统业务流程外包(BPO)侧重于标准化操作不同,KPO更强调金融专业能力、数据洞察与知识密集型服务。
简单来说,KPO提供的不只是“人手”,更是“专业大脑”。服务商需具备金融、经济、统计、法律等复合型人才,以及对金融市场和监管规则的深刻理解。
二、为什么金融机构选择KPO?
- 降低运营成本:无需自建大规模专业团队,节省招聘、培训与薪酬开支。
- 获取稀缺专业能力:快速接入具备量化分析、信用评估、合规审计等高端技能的外部专家。
- 提升响应速度:外包商通常具备成熟的方法论和工具,可缩短项目周期。
- 聚焦核心业务:释放内部资源,让机构专注于投研、产品创新与客户关系管理。
- 灵活应对波动:根据项目需求弹性调整资源规模,避免人员冗余。
三、金融知识流程外包的主要类型
接受金融机构委托的KPO涵盖多个专业领域:
- 投资研究与数据分析:行业研究、公司估值、量化策略回测、市场情绪分析等。
- 信贷与风险管理:信用评级模型开发、贷后监控、压力测试、反欺诈分析等。
- 合规与反洗钱(AML):KYC审查、可疑交易监测、监管报告撰写等。
- 财务与估值服务:财务建模、公允价值评估、并购尽职调查支持等。
- 保险精算与产品定价:风险池分析、准备金评估、产品条款设计等。
- 资产管理与投资组合服务:绩效归因、风险预算、投资组合报告等。
四、接受委托从事KPO的典型合作模式
- 项目制外包:针对特定研究或建模任务,按项目交付成果。
- 专属团队驻场/远程:外包商为金融机构组建专属团队,长期提供服务。
- 共享服务中心:多个机构或业务线共享外包服务资源,提升利用率。
- 平台化按需服务:通过数字化平台,按需调用专家或分析工具。
五、选择KPO服务商的关键考量
金融机构在委托KPO时,应重点关注:
- 专业资质与行业经验:是否有同类金融机构服务案例。
- 数据安全与合规能力:是否符合金融监管要求,能否保障数据隐私。
- 人才储备与稳定性:核心团队是否具备CFA、FRM等专业认证。
- 技术工具与创新能力:是否运用AI、大数据、自动化分析工具。
- 业务连续性保障:是否有备份方案与灾难恢复机制。
- 成本透明度与合同灵活性:收费模式是否清晰合理。
六、风险与挑战
- 监管风险:部分地区对金融外包有严格限制,需确保合规。
- 数据泄露风险:敏感金融数据在外包环节可能面临泄露。
- 质量控制风险:外包成果的准确性与深度需持续监控。
- 依赖风险:过度外包可能导致内部能力空心化。
- 知识产权争议:模型、报告等成果归属需事先约定。
七、未来趋势
随着人工智能与大数据技术发展,金融KPO正向智能化、平台化、专业化方向演进。接受金融机构委托从事KPO的服务商将更多参与实时决策支持、智能投研、自动化合规等前沿领域。监管科技(RegTech)的兴起也将推动KPO在合规领域的深度应用。
##
金融知识流程外包是金融机构在复杂市场环境中获取专业优势、提升运营效率的重要途径。选择合适的外包伙伴,建立严谨的管理机制,才能在享受外包红利的有效控制风险。对于提供服务的一方而言,深耕专业能力、保障数据安全、持续技术创新,将是赢得金融机构长期信任的关键。