在当前财税与金融业务日益融合、监管持续加强的背景下,划缴税款三方协议书与金融机构委托金融知识流程外包成为两个常见但容易混淆的概念。前者关系纳税人、税务机关与银行之间的税款扣划授权,后者关系金融机构、外包服务商与客户信息保护之间的边界控制。若将两者错误混同或不当操作,可能导致划缴授权失效、税务风险积累、数据合规风险上升甚至被监管处罚。以下分别就两者的法律性质、核心条款、合规要求及常见风险展开分析,并提出可执行的落地建议。
一、划缴税款三方协议书的基本架构与核心条款
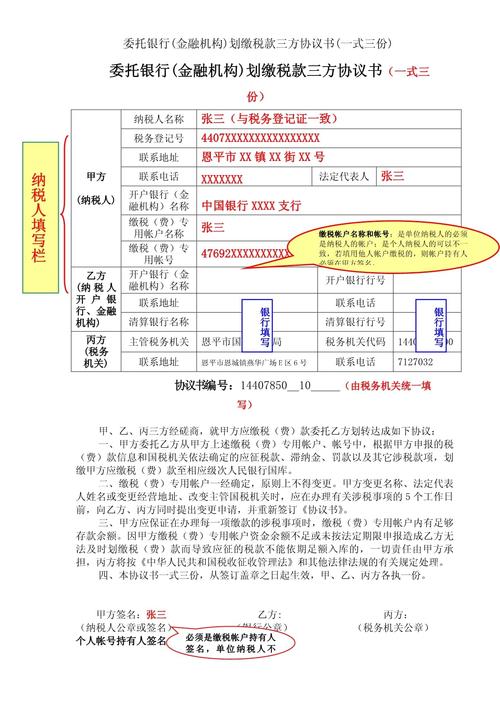
1. 三方当事人的法律角色
- 纳税人(甲方):作为税款缴纳义务人,授权银行从其账户中划转应缴税款。
- 税务机关(乙方):代表国家行使税款征收权,向银行提供应税信息与划缴指令。
- 开户银行(丙方):接受纳税人与税务机关委托,在授权范围内执行税款扣划与划转。
应注意,三方协议书本质上属于授权扣款+委托划缴的法律安排。银行在执行划缴前必须核验纳税人授权额度、税务机关指令的有效性和账户余额。
2. 必备条款清单
效力优先且应明确写入协议正文的条款包括:
- 划缴范围:明确适用于增值税、企业所得税、个人所得税、附加税费、社保费还是其他非税收入。建议采用列举加兜底方式,但兜底不能违反税收法定原则。
- 最高划缴限额与单笔限额:防止银行超额扣划引起客户投诉或侵权。
- 授权起止时间:可设置为两年到五年区间,到期前六十日需由各方确认是否续签。
- 指令方式与验证:优先采用财税库银横向联网系统(TIPS)的电子指令,辅助验证签名、专用报文和报文防篡改机制。
- 差错处理与退库机制:明确发生多缴、误扣后的退库流程、利息计算与责任分担。
- 违约责任与争议解决:区分银行擅自划缴、税务机关错误指令与纳税人账户信息失真三种过错情形。
3. 《民法典》与行政法层面的逻辑衔接
三方协议书首先是一个民事委托合同(扣款及委托支付关系),同时受税收征管法与相关行政法规约束。银行作为委托支付方仍要到专业义务与合规审查义务:一是账户实名制和预留付方印鉴或电子签章核验;二是在收到存在重大明显错误的税务机关划缴指令时,不得以自治履行无害为抗辩理由承担连带风险通知并有终止申请撤销的特约通道。这被称为银行的“前置审慎划缴义务”。实践中常见的刚性案例是法院判定银行不能仅仅凭三方协议和税务机关默认批扣全额即当然扣款;由于实际操作往往带来高于应征额的争议诉讼造成效率隐性成本升高等。